服务咨询电话:
13526990215
13526990215

废溶剂委托处置和回收利用怎么选?直答:抓两个变量——废溶剂的量与成分纯度。量小、成分杂、回收价值低的,委托处置省心合规,总体更划算;量大、成分相对单一、有回用去路的,回收利用的全周期成本通常低于逐年上涨的处置费,还能抵扣新溶剂采购。决策别只看单年账,委托处置费逐年走高是趋势,而回收装置的成本主要在头几年,两条路的账要按五年以上摊开算。本文把两条账的构成与决策步骤摆出来。
委托处置是"按吨付费"模式:处置单价乘以年产生量,加上包装、转运与台账管理成本。它的优势在省心——不占场地、不配人员、合规风险由处置方承接;痛点是单价逐年上涨,且产生量越大付费越多,账没有封顶。处置费还受成分影响,含卤素的废液单价明显更高,混料的站在这方面多花不少钱。此外转运批次、仓储留置时间也占管理精力,量大的企业一年要组织很多车次。

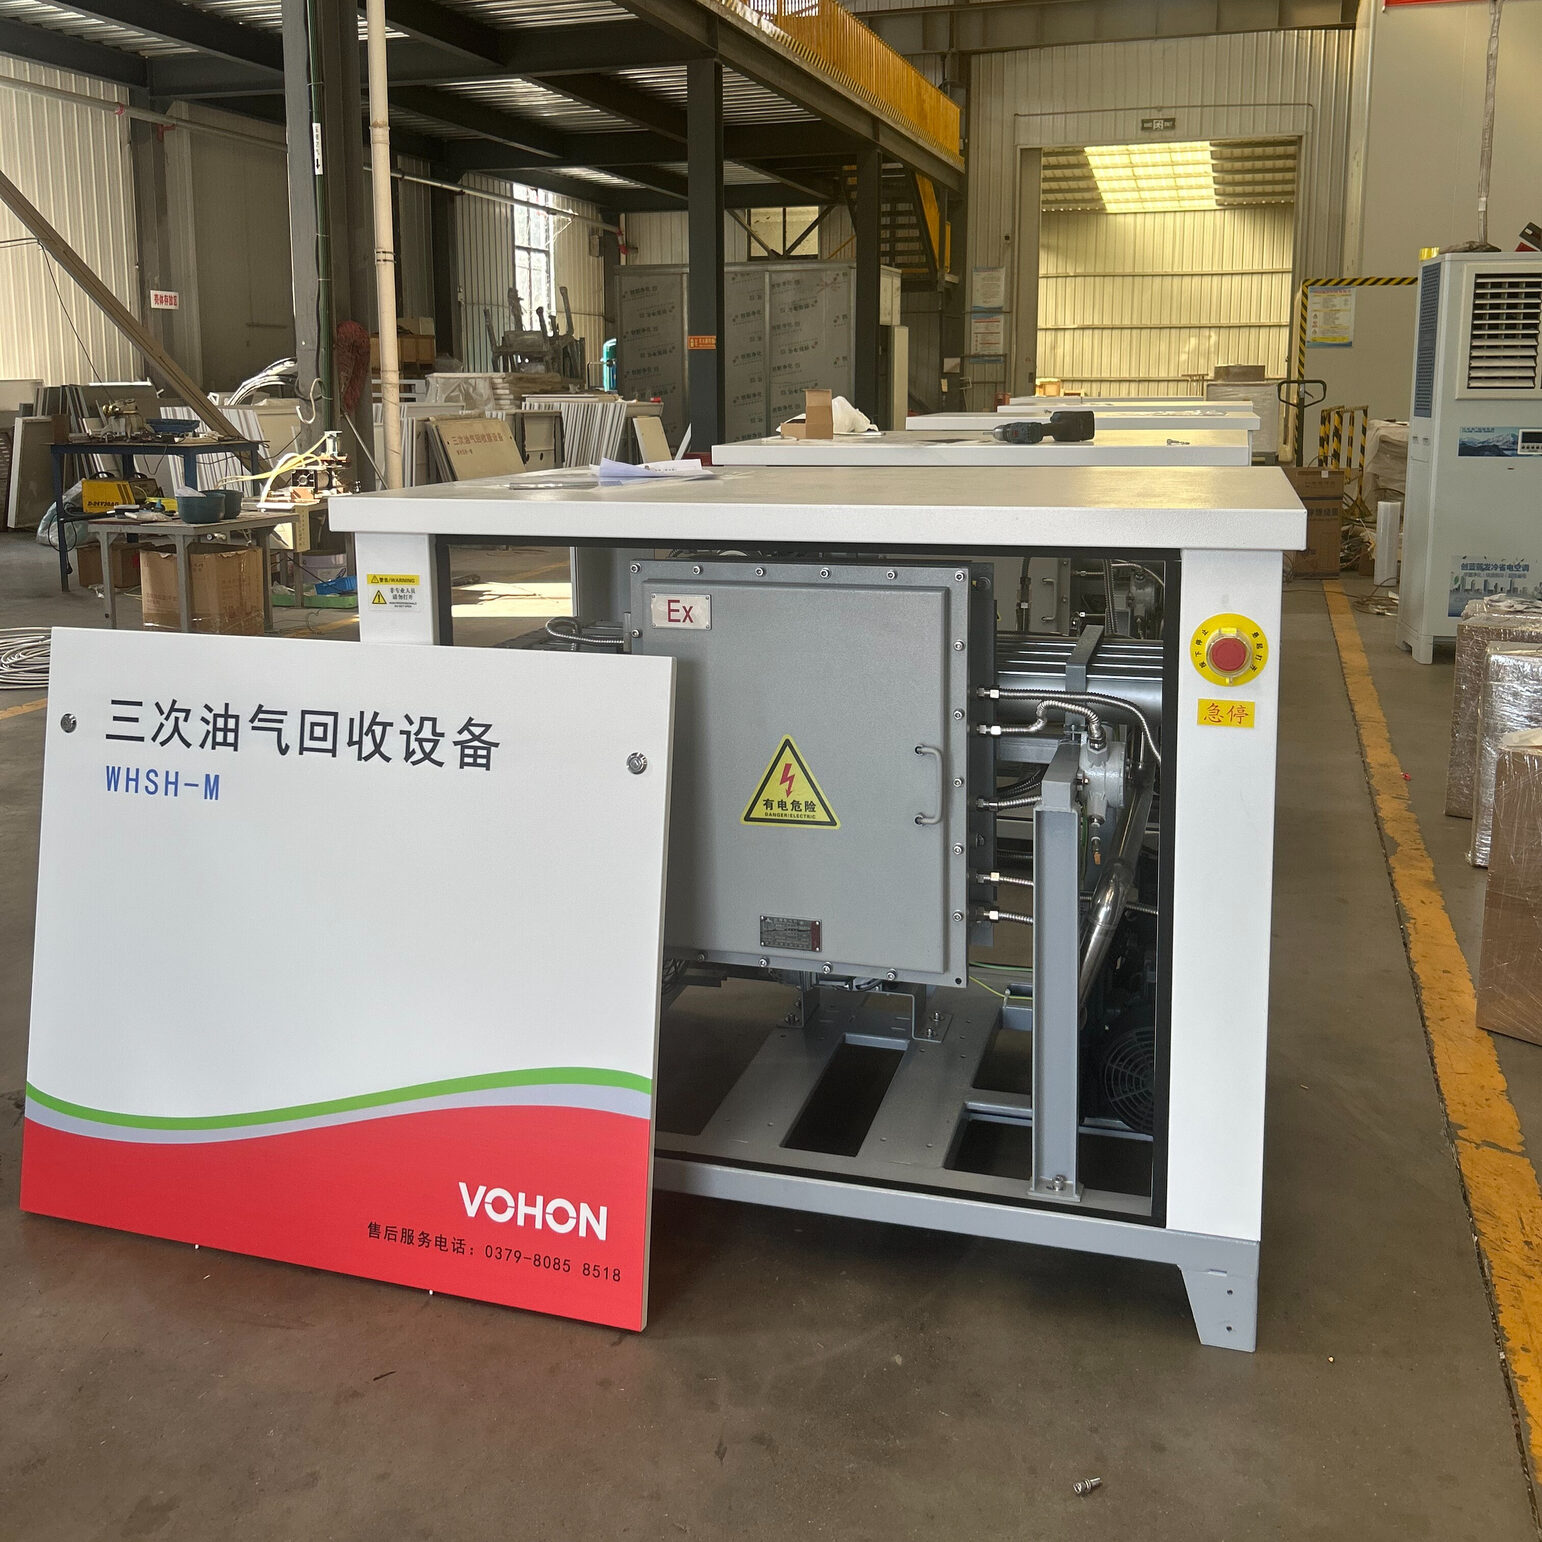
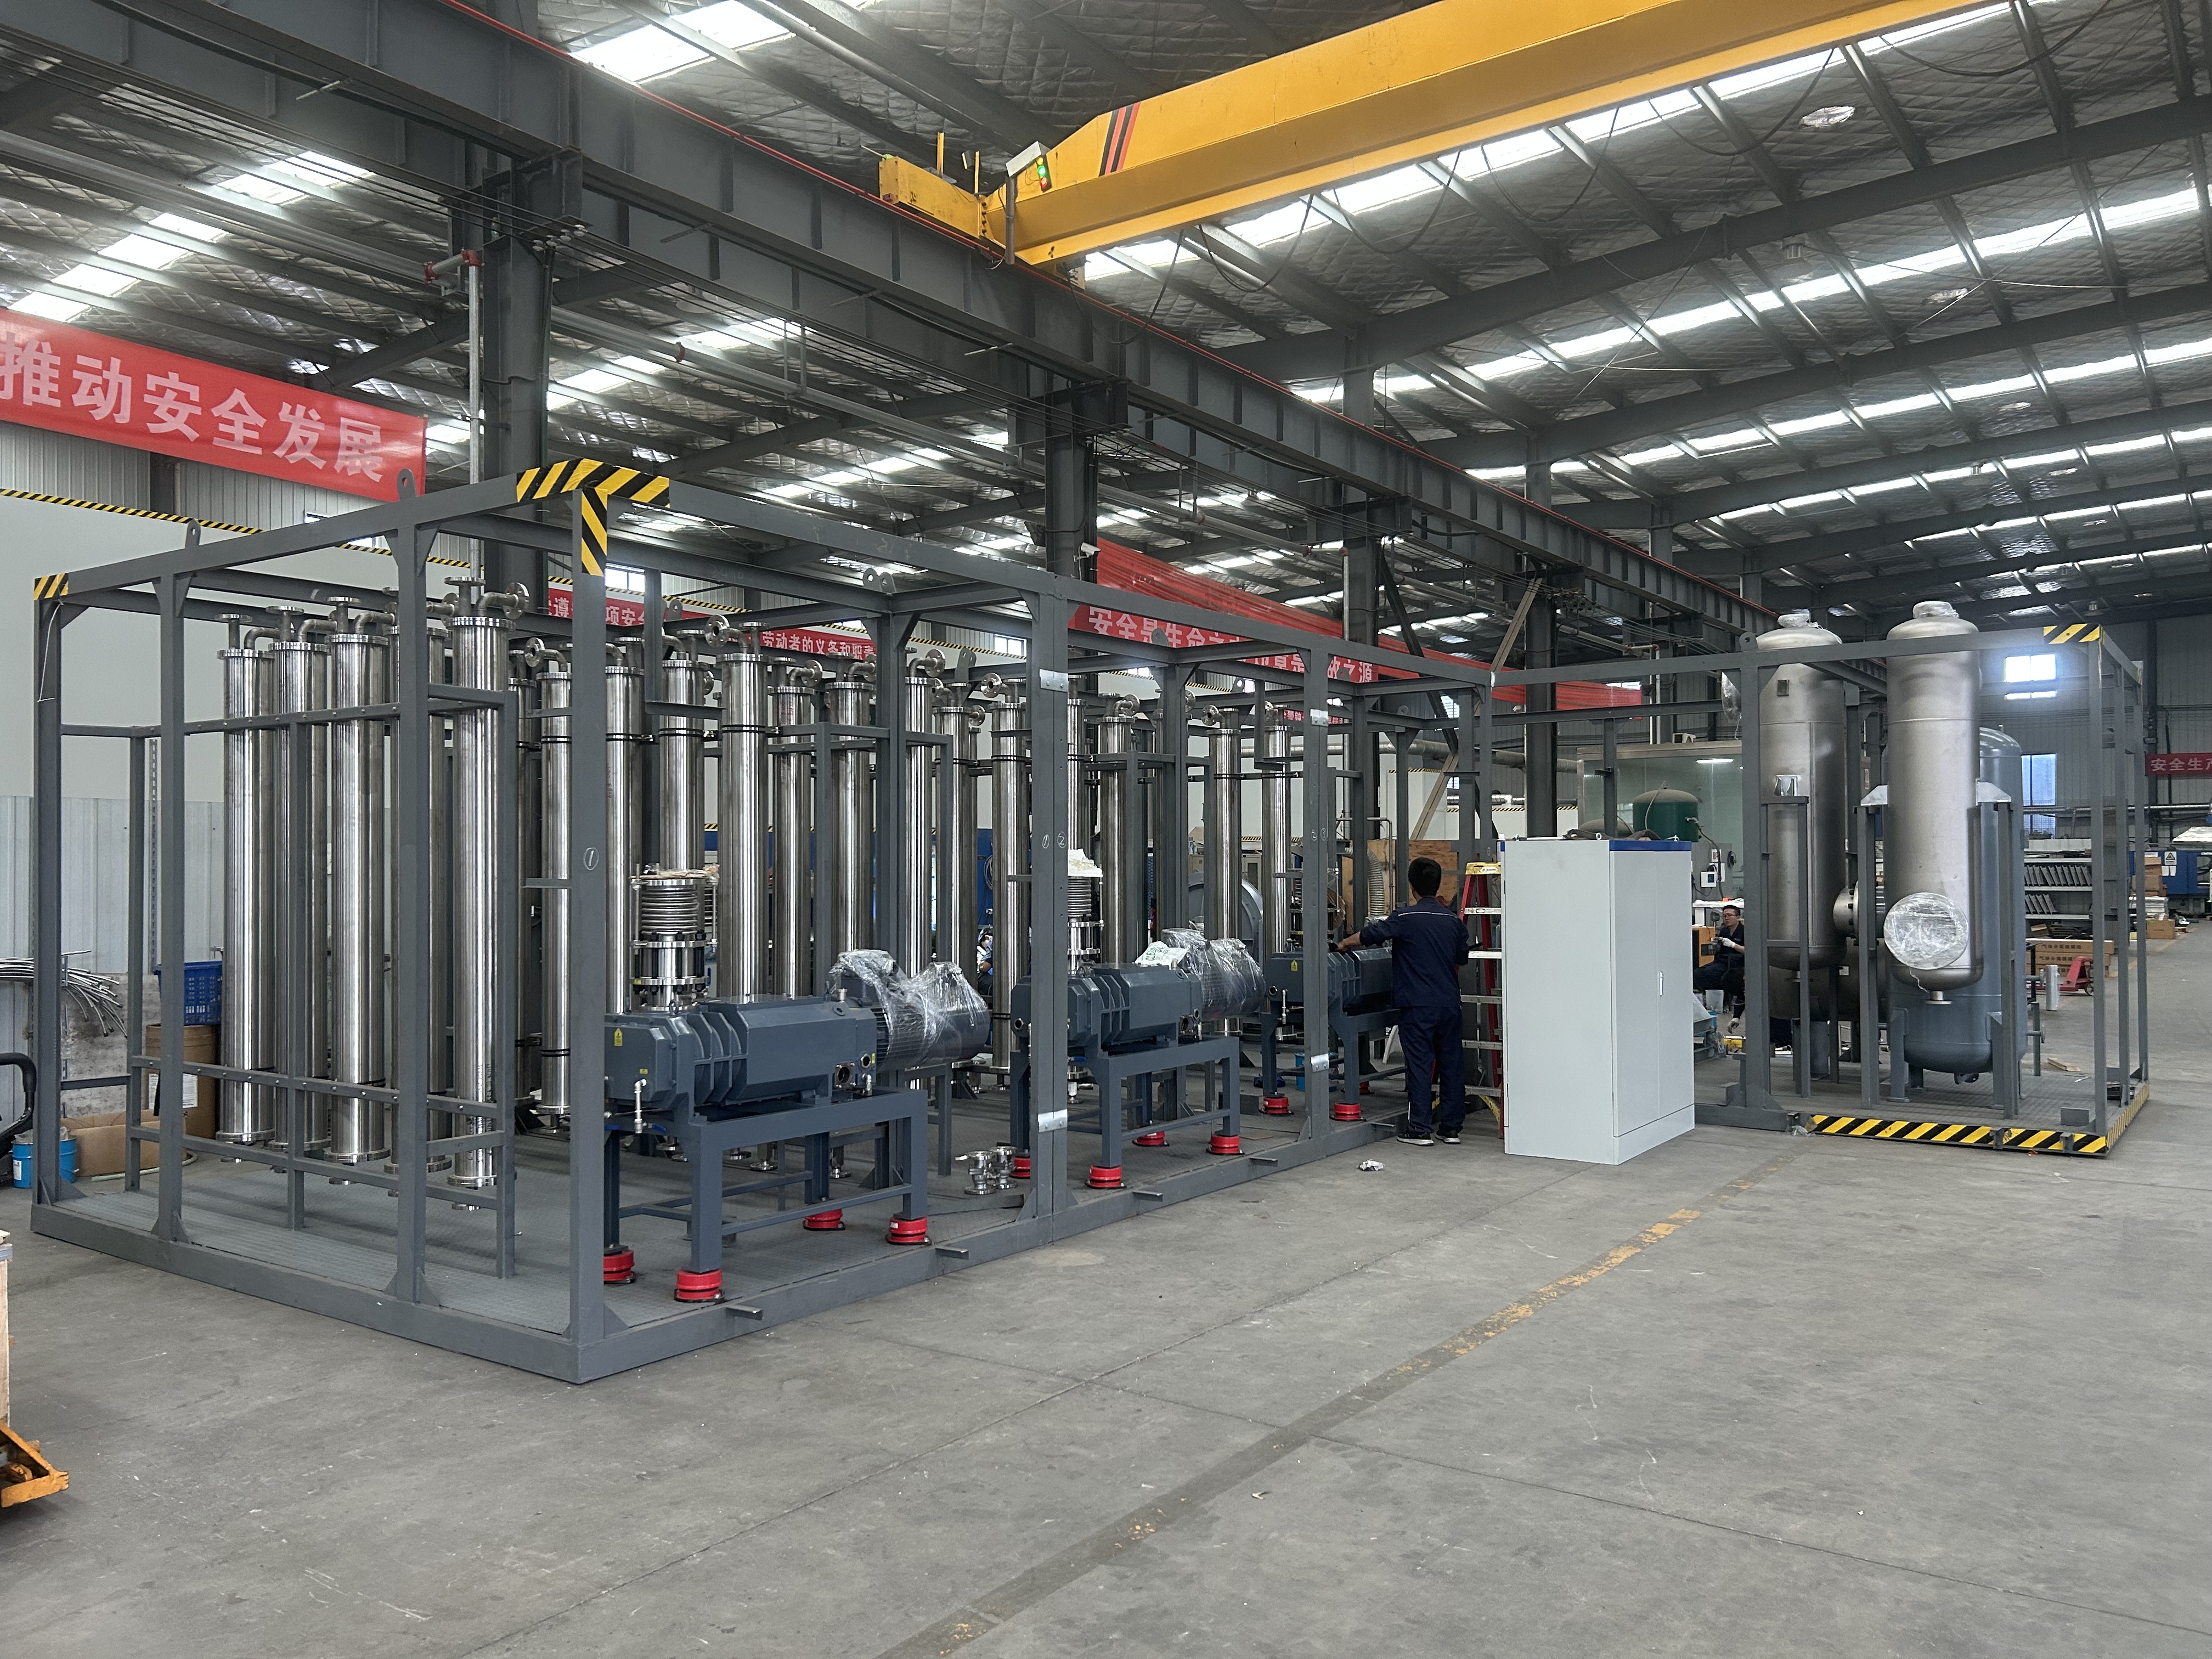
自建回收是"设备投入加运维"模式:一次性投入装置,运行期支出电费、耗材与维护,产出是可回用的溶剂,按折抵新溶剂采购计收入。账目上多了一行收入,这正是它与委托处置的本质区别。代价是要管装置:操作、耗材、检测、台账都要有人负责,场地与安全配置也有要求。膜分离、冷凝与精馏按成分与纯度要求选型,成分单一的体系回收流程最简,装置的占地与投入也最小,回用价值高的溶剂体系回本更快。
对比口径统一到"年度净支出":委托处置等于处置费加管理成本;回收利用等于运维成本减回收溶剂价值,再摊上设备折旧。产生量大的企业,回收路线的头两年账可能与委托打平,第三年起差额拉开;产生量小的,设备折旧摊不下来,委托更合理。中间地带的企业按成分复杂度定:成分单一优先回收,成分杂且波动大的,回收装置的适应成本高,谨慎投入。算账时汇率、人工与处置单价涨价幅度都要按现实口径估,别用乐观值美化回收路线。
| 账目项 | 委托处置 | 回收利用 |
|---|---|---|
| 年度支出 | 处置费逐年上涨 | 电费耗材维护 |
| 一次性投入 | 基本没有 | 装置投资摊销 |
| 产出抵扣 | 无 | 折抵新溶剂采购 |
| 场地人员 | 不占用 | 需配置与培训 |
| 合规责任 | 处置方承接 | 自行管理台账 |
| 长期趋势 | 成本上行 | 规模越大越划算 |
回用前按批次检测纯度与杂质,达到工艺口径才能回配;把好检测关,回收溶剂才敢稳定用在生产里。
可以,但流程更长:先分析组分,互溶性与沸点接近的体系分离难度上升,回收价值要重新算;组分明确后再定冷凝、膜或精馏路线。
能,而且是常见做法:成分单一、量大的主流废液自建回收,成分杂、量小的零星废液委托处置,两头的好处都拿到。
本文由洛阳沃虹石化设备有限公司整理,公司面向化工与制药企业提供冷凝回收、膜分离回收及成套溶剂回收装置的设计、制造与运维服务,如需工艺评估或方案配置,欢迎联系交流。
李总 13526990215

服务热线